Domain sbdp.de kaufen?
Wir ziehen mit dem Projekt
sbdp.de um.
Sind Sie am Kauf der Domain
sbdp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sbdp.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
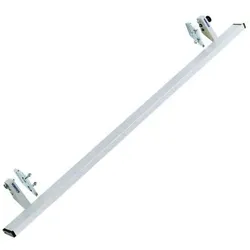
Aigner Sicherheitstechnik HilfsanschlagDer Aigner-Hilfsanschlag für das sichere Abrichten schmaler Werkstücke ist sofort zur Hand, wenn er gebraucht wird - nur schwenken, kein lästiges Auf- und Abbauen. Anschlagleiste aus Aluminium passt für Maschinenanschlag von 900 bis 1.280 mm Oberfläche vergütet durch Eloxierung172,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
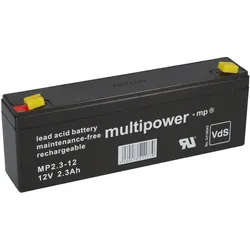
Multipower MP2,3-12 AGM Bleiakku 12V 2,3Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP2,3-12 AGM Bleiakku 12V 2,3Ah – F4,8 mm – VdS-anerkannt Der Multipower MP2,3-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 2,3 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107033 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP2,3-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 2,3 Ah Baureihe: Standard Abmessungen L × B × H: ca. 178 x 34 x 66 mm Gewicht: ca. 0,90 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107033 GTIN/EAN: 4251677304922 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP2.3-12 Panasonic LC-R122R2PG CSB GP1222 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 2,3 Ah, die Maße 178 x 34 x 66 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.11,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
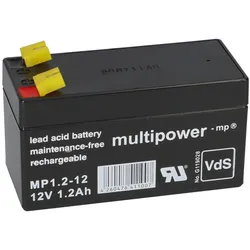
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aigner Sicherheitstechnik HilfsanschlagDer Aigner-Hilfsanschlag für das sichere Abrichten schmaler Werkstücke ist sofort zur Hand, wenn er gebraucht wird - nur schwenken, kein lästiges Auf- und Abbauen. Anschlagleiste aus Aluminium passt für Maschinenanschlag von 900 bis 1.280 mm Oberfläche vergütet durch Eloxierung172,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
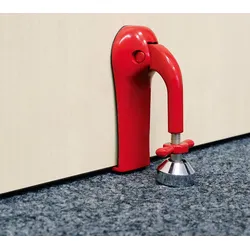
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.